·
 ·
 ·

 RSS

 Startseite


Vorsorge: Warum Österreich alle drei Säulen braucht
21.10.2026 – Notwendig sei eine ausgewogene Mischung von Umlageverfahren und kapitalgedeckten Systemen, lautet ein Ergebnis einer Studie von Wifo und Versicherungsverband. Stark umlageorientierte Länder müssten eine Reihe an volkswirtschaftlichen Nachteilen hinnehmen. Für die Umsetzung weiterer Reformschritte stehe die Versicherungswirtschaft zur Verfügung, betonte VVO-Präsident Gregor Pilgram.
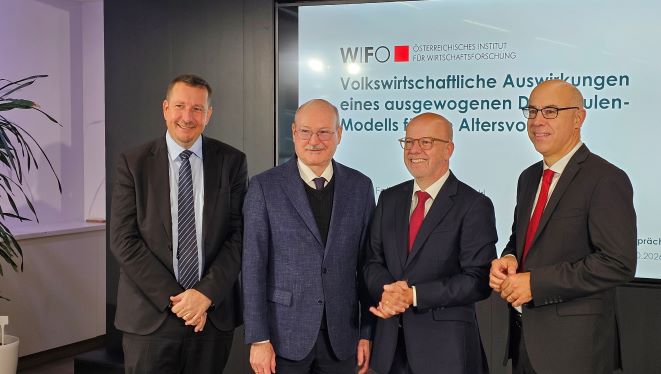
- Präsentierten die Studie über ein ausgewogenes Drei-Säulen-System (v.l.n.r.): VVO-Präsident Gregor Pilgram, Studienautor Thomas Url (Wifo), VVO-Generalsekretär Christian Eltner und Wifo-Direktor Gabriel Felbermayr (Bild: VJ)
Das Österreichische Institut für Wirtschaftsforschung (Wifo) hat im Auftrag des Versicherungsverbandes (VVO) eine Studie über die volkswirtschaftlichen Auswirkungen eines ausgewogenen Drei-Säulen-Modells in der Altersvorsorge erstellt.
Angesichts der demografischen Entwicklungen und deren Auswirkungen auf die Volkswirtschaft sowie die Sozialsysteme stelle sich die Frage, wie ein ideales und nachhaltiges Pensionssystem aussieht, sagte VVO-Generalsekretär Christian Eltner.
Die Wifo-Studie zeige, dass Altersvorsorge auch eine volkswirtschaftliche Zukunftsfrage ist. Gerade in einer Zeit der Budgetknappheit werde durch das Umlageverfahren der staatlichen Pensionen Kapital gebunden, das anderswo fehlt.
„Andere Länder haben es besser gemacht und haben jetzt die Themen nicht, die wir haben“, so Eltner. Die von der Bundesregierung begonnene Stärkung der zweiten Säule und das geplante Zukunftsdepot seien kleine Schritte, weitere seien nötig. Dabei sei die Versicherungswirtschaft Teil der Lösung.
Kapitalmarkt ist kein Casino
In seiner Präsentation der Studie ging Wifo-Direktor Gabriel Felbermayr auf die jüngsten Initiativen der Bundesregierung ein. Das Wifo halte die Idee des Zukunftsdepots für gut und wichtig. Es sei positiv, der Bevölkerung zu zeigen, dass der Kapitalmarkt kein Casino sei, sondern man auf ihn vertrauen könne.
Diese Hoffnung verbinde man mit dem Zukunftsdepot, so Felbermayr. Das eigentliche Problem im Land sei die hohe Risikoaversion. Diese führe zu einem echten finanziellen Nachteil für die Menschen und dazu, dass der Wohlstand hierzulande kleiner ist, als es möglich wäre.
Was die Altersvorsorge betrifft, müsse man sich die Frage stellen, was man eigentlich will und was das System leisten soll. Kein Finanzierungssystem könne für sich allein alle Ziele ohne unerwünschte Nebenwirkungen erreichen. Notwendig sei eine ausgewogene Mischung aus Umlage- und Kapitaldeckungsverfahren.
Wie ein optimales Vorsorgesystem aussieht
Als wichtigsten Punkt für ein Altersvorsorgesystem nannte Felbermayr die Konsumglättung zwischen Erwerbstätigkeit und Ruhestand; diese sei insbesondere aufgrund des Langlebigkeitsrisikos entscheidend. Wichtig seien auch niedrige Transaktionskosten und hohe Erträge der Beitragsleistungen.
Dazu komme eine Abfederung der demografischen Schwankungen angesichts der unterschiedlichen Größe von Bevölkerungskohorten – Stichwort Babyboomer. Und makroökonomisch müsse das System möglichst geringe negative oder sogar positive Auswirkungen auf Arbeits- und Kapitalmärkte haben.
Schließlich gebe es auch um den Erhalt der Kaufkraft und um eine sozialpolitische Komponente: Notwendig seien eine Mindestsicherung im Alter, und Schicksalsschläge sollten nicht zu Armut führen.
Umlageverfahren beinhaltet Risiken
Vorteil eines diversifizierten Pensionssystems sei es, dass man nicht vollständig von der Wirtschaftsentwicklung eines Landes abhänge – was bei einem reinen Umlagesystem aber sehr wohl der Fall sei.
In Österreich gebe es ein „radikal undiversifiziertes System“, andere Märkte würden nicht in das Portfolio eingebaut. Ein starkes Kapitaldeckungsverfahren erweitere dagegen die Finanzierungsbasis über Österreichs Grenzen hinaus. Es sei nicht optimal, darauf ganz zu verzichten.
Felbermayr ortet hier auch einen Widerspruch: Die Österreicher seien bei der Anlage extrem risikoavers, seien aber mit dem sehr risikoreichen Portfolio für die Altersvorsorge zufrieden.
Eine optimale Kombination berücksichtige sowohl Renditeschwankungen an den Kapitalmärkten als auch Reallohnschwankungen am Arbeitsmarkt, ergänzte Studienautor Thomas Url, Senior Economist am Wifo. Analysen würden in der Regel 50 bis 70 Prozent Kapitaldeckung empfehlen.
Makroökonomisch unvernünftig
Die Studie zeige, dass stärker umlagegeprägte Länder wie Österreich eine Reihe von Nachteilen hinnehmen müssen, so Felbermayr. Es gebe eine niedrigere Börsenkapitalisierung und einen geringeren Umfang der Anleihenmärkte sowie einen niedrigeren Anteil an Großunternehmen.
Auch die Aktionärskultur sei in solchen Ländern schwächer ausgeprägt, es gebe mehr Aktionäre mit einem bestimmenden Einfluss in den Unternehmen. Und die Unternehmen seien stärker mit Krediten und Schuldverschreibungen und weniger mit Eigenkapital finanziert.
Das habe negative Auswirkungen, denn der Aktienmarkt habe große Bedeutung für das Wachstum, Fremdkapital reiche oft nicht für eine Wachstumsfinanzierung aus. Eine Stärkung der Kapitalmarktdimension mache ein Land produktiver und führe zu mehr innovativen Investitionen.
Und letztlich führe eine starke Umlageorientierung dazu, dass Haushalte eher in Immobilien investieren und dafür Kredite aufnehmen. Österreichs Haushalte seien „überinvestiert in Immobilien“ und damit sehr verletzlich gegenüber Schwankungen am Immobilienmarkt, so Felbermayr.
Versicherungswirtschaft kann Thema „in die Breite bringen“
Die Studie zeige auf, welches Potenzial Österreich hat, betonte VVO-Präsident Gregor Pilgram. Es handle sich um eine „Riesenchance“ für die Bevölkerung und die Volkswirtschaft. Die Versicherungswirtschaft sei mit ihren Instrumenten, ihrer Fähigkeit zu Beratung und ihren Vertriebskapazitäten in der Lage, das Thema in die Breite zu bringen.
Dabei wolle man keine Konkurrenz zur ersten Säule sein. Die Versicherungswirtschaft sei aber mit ihren lebenslangen Vorsorgelösungen sowohl in der betrieblichen als auch in der privaten Altersvorsorge ein verlässlicher Partner des Staates, wenn es um die Umsetzung weiterer Reformschritte geht.
Viele Menschen würden sich zusätzliche Möglichkeiten für den langfristigen Vermögensaufbau wünschen. Nötig seien attraktive, verlässliche und verständliche Rahmenbedingungen. Ziel sollte es sein, möglichst vielen Menschen einen frühzeitigen Einstieg in die private und betriebliche Vorsorge zu ermöglichen.
 Artikel drucken
 Kopierfreundliche Version
 Leserbrief schreiben
 Nutzungsrechte erhalten
 Per E-Mail weiterleiten

Ihre Leserbriefe können für andere Leser eine wesentliche Ergänzung zu unserer Berichterstattung sein. Bitte schreiben Sie Ihre Kommentare unter den Artikel in das dafür vorgesehene Eingabefeld.
Die Redaktion freut sich auch über Hintergrund- und Insiderinformationen, wenn sie nicht zur Veröffentlichung unter dem Namen des Informanten bestimmt ist. Wir sichern unseren Lesern absolute Vertraulichkeit zu! Schreiben Sie bitte an redaktion@versicherungsjournal.at.
Allgemeine Pressemitteilungen erbitten wir an meldungen@versicherungsjournal.at.
Der VersicherungsJournal Newsletter informiert Sie von montags - freitags über alle wichtigen Themen der Branche.
Ihre Vorteile
- Alle Artikel stammen aus unserer unabhängigen Redaktion
- Die neuesten Stellenangebote
- Interessante Leserbriefe