·
 ·
 ·

 RSS

 Startseite


Die Zukunft der Rechtsschutzversicherung
15.10.2026 – Kostenanstieg, Zunahme an Verfahren, Massenschäden, geändertes Anspruchsverhalten: All das drückt auf die Schadenquote, und das erfordert eine Antwort, sagt Ernst Bauer. KI könnte hier ein „Gamechanger entlang der gesamten Wertschöpfungskette“ werden, meint der Rechtsschutz-Experte. Er plädiert auch für einen Wandel im Selbstverständnis: Die Rechtsschutzversicherung solle sich als Konfliktlöserin statt als reine Kostenträgerin definieren und müsse schon lange vor dem Gerichtsverfahren ansetzen. Für Makler heiße das, „noch stärker zu strategischen Risikomanagern“ zu werden.
- Bild: Getty Images/Unsplash
„Der Sparte geht’s hervorragend“, leitete Ernst Bauer beim „Asscompact Trendtag“ letzte Woche im niederösterreichischen Vösendorf seinen Vortrag über die Zukunft der Rechtsschutzversicherung ein.
Zur Untermauerung erinnerte der Wiener Versicherungsmakler und frühere langjährige Leiter der Produktentwicklung, des Underwritings und des Vertragsservice bei der D.A.S. an die Prämienentwicklung der letzten Jahre.
Laut Versicherungsverband (VVO) wuchs das Prämienvolumen 2022 um 5,1 Prozent, 2023 um 7,9 Prozent, 2024 um 7,4 Prozent, 2025 um 4,8 Prozent. Im vergangenen Jahr betrug es 864 Millionen Euro.
Warum dieses Plus? Rechtsschutz habe sich mittlerweile von einer „Ergänzungsversicherung“ zu einem wesentlichen Bestandteil von Versicherungskonzepten entwickelt: In den Köpfen der Menschen habe sich verankert, dass „Recht haben“ und „Recht bekommen“ nicht dasselbe ist – deshalb seien sie auch bereit, dafür Geld auszugeben.
Die Schäden gehen noch kräftiger nach oben
Der positiven Entwicklung stehe allerdings eine „Schattenseite“ gegenüber: „Die Schäden wachsen deutlich schneller als die Prämien.“
Wiederum die Beträge der Leistungsentwicklung der vergangenen Jahre: +1,1 Prozent (2022), +19,6 (2023), +14,7 (2024) und +15,0 (2025). Das Leistungsvolumen 2025 belief sich auf 431 Millionen Euro.
Dementsprechend sind auch die Schadensätze gestiegen: von 38,5 Prozent 2022 auf 42,8 (2023), 45,5 (2024) und zuletzt 49,8 Prozent 2025.
All das sei zwar „noch nicht dramatisch“, sagte Bauer. Es gebe aber Anlass, nach den Ursachen zu forschen. Derer identifiziert Bauer vier.
Kostenanstieg, Verfahrenszuwachs, Massenschäden, Anspruchsverhalten
Erstens: Rechtsdurchsetzung wird wegen höherer Anwaltskosten, Gerichtsgebühren und Streitwerte teurer.
Zweitens: Es gibt mehr und teurere Schadenfälle, und das ausgerechnet in Rechtsschutzbausteinen, die ohnehin kostenintensiv sind. Bauer nannte arbeitsrechtliche Fälle, eine demographisch bedingte Zunahme an Erbrechtsfällen, eine Steigerung bei vertragsrechtlichen Streitigkeiten mit geringen Streitwerten und schließlich einen Anstieg strafrechtlicher Verfahren.
Als dritten Kostentreiber führte Bauer Massenschäden an und erwähnte unter anderem das Stichwort Diesel.
Viertens: ein geändertes Anspruchsverhalten, das sich nicht zuletzt aus – nicht immer restlos korrekten – Informationen aus Internet, sozialen Medien und künstlicher Intelligenz speist. Das dämpfe die Kompromissbereitschaft.
Neue Risiken treffen auf bestehende Deckungen mit alten Kalkulationen
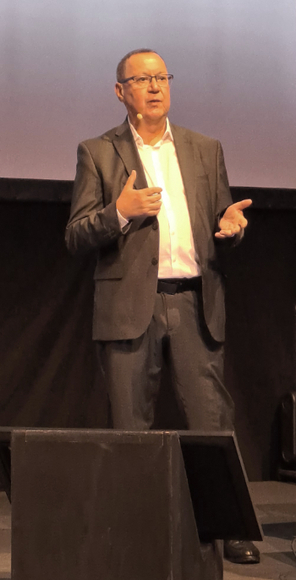
- Rechtsschutz-Experte Ernst Bauer sprach beim
Trendtag in Vösendorf über Herausforderun-
gen und Zukunft der Sparte (Bild: Lampert)
„Wir nähern uns einer kritischen Schadenquote“, folgerte Bauer. Und das erzwinge eine Reaktion. Diese könne in Leistungseinschränkungen, Ausschlüssen, Prämienerhöhungen und einer Ausweitung von Selbstbehalten bestehen. In Deutschland sei es in den letzten Jahren bereits zu einer deutlichen Verteuerung gekommen.
Dass es auch in Österreich so kommt, sei nicht auszuschließen, „wenn die Kosten weiter steigen“. Das Gefährliche sei: Neue Risiken sind im Entstehen – Bauer führte die Bereiche künstliche Intelligenz, Cyber und Regulierung an –, die auf bereits bestehende Deckungen treffen.
So könnten sich Rechtsschutzfälle aus KI, Cyber und Regulierung ergeben, die etwa zu vertrags- oder strafrechtlichen Fällen führen, für die schon seit langem Deckung besteht – die aber noch auf „alten Kalkulationen“ basieren, welche diese neuen Risiken noch nicht kannten.
Bauer führte verschiedene Beispiele an: Eine KI-gestützte Personalentscheidung könnte ein Verfahren nach sich ziehen, das unter den Arbeitsgerichtsrechtsschutz fällt. Bei einem Cybervorfall könnten Daten gestohlen und der Versicherte wegen des Vorwurfs mangelnder Datensicherung geklagt werden – ein Fall für den Strafrechtsschutz.
Ein Dilemma, das nicht einfach mit höheren Prämien zu lösen ist
„Eigentlich“, so Bauer, müssten Versicherer unter diesen Umständen mit einer der zuvor genannten Maßnahmen reagieren. Andererseits: Aus Kundenperspektive steige wegen der Ausweitung der Risiken der Bedarf an Rechtsschutz.
Dieses Dilemma lässt sich nach Bauers Dafürhalten nicht lösen, indem man beispielsweise einfach die Prämien erhöht. Seiner Einschätzung nach sind vielmehr „neue Ansätze“ gefragt.
Eine zentrale Rolle schreibt er dabei der KI zu: Sie könne „ein Gamechanger entlang der gesamten Wertschöpfungskette“ werden, von der Produktentwicklung über Prämienkalkulation und Risikoanalyse bis hin zum Schaden und zur Bestandssteuerung.
KI habe damit das Potenzial, erstens Kosten zu senken, indem Prozesse automatisiert, beschleunigt und effizienter werden, zweitens bessere Entscheidungen zu treffen und drittens Spielraum für neue Leistungen zu schaffen.
Das Selbstverständnis ändern: von der Kostenträgerin zur Konfliktlöserin
Den Rechtsschutz „neu zu denken“, hält Bauer jedenfalls nicht für notwendig, ebenso wenig einen „neuen rechtlichen Rahmen“. Ändern müsse sich aber das Verständnis davon, was „Wahrnehmung rechtlicher Interessen“ durch den Versicherer bedeutet.
Rechtsschutz dürfe sich nicht darin erschöpfen, als ein vom Versicherer bezahltes Gerichtsverfahren begriffen zu werden. Rechtsschutzversicherung müsse statt als Kostenträgerin als Konfliktlöserin verstanden werden.
Dazu gehöre, bereits in einem frühen Stadium zur Konfliktvermeidung beizutragen sowie erweiterte Beratung und digitale Rechtsdienstleistungen bereitzustellen, Mediation und Schlichtung zu forcieren – und erst, wenn es nicht mehr anders geht, den Weg zum Gericht zu beschreiten.
Produktarchitektur der Zukunft
Eine „Produktarchitektur der Zukunft“ sieht Bauer folglich durch vier Komponenten geprägt:
- Prävention, etwa mittels Rechtsinformation und Risikochecks,
- Früherkennung im Wege der Beratung, von Ersteinschätzungen und Handlungsempfehlungen,
- außergerichtliche Konfliktlösung und schließlich
- gerichtlichen Rechtsschutz.
Letzten Endes könne die Rechtsschutzversicherung auf diese Weise „in mehr Lebens- und Rechtsbereichen Unterstützung bieten“ als heute.
„Vom Produktblick zum Risikoblick“
Für Versicherungsvermittler bedeute dies, dass Produkte von Anbieter zu Anbieter differenzierter werden und dass Produkte und Prämien durch KI individueller werden, weil die Risikobewertung individueller wird.
Hinzu komme: Durch Cyber, KI und Regulierung entstehe nicht nur ein einziges versicherbares Risiko, vielmehr könne ein Ereignis neben Rechtsschutz auch mehrere andere Sparten betreffen. Es werde also „nicht mehr so leicht sein, ein Ereignis einer Sparte zuzuordnen“.
Die Konsequenz daraus sei ein Übergang vom „Produktblick“ zum „Risikoblick“, also eine ganzheitliche Analyse der Risikolandschaft des Kunden, die spartenübergreifende Zusammenhänge einbezieht. Bauer: „Makler werden noch stärker zu strategischen Risikomanagern.“
 Artikel drucken
 Kopierfreundliche Version
 Leserbrief schreiben
 Nutzungsrechte erhalten
 Per E-Mail weiterleiten


Ihre Leserbriefe können für andere Leser eine wesentliche Ergänzung zu unserer Berichterstattung sein. Bitte schreiben Sie Ihre Kommentare unter den Artikel in das dafür vorgesehene Eingabefeld.
Die Redaktion freut sich auch über Hintergrund- und Insiderinformationen, wenn sie nicht zur Veröffentlichung unter dem Namen des Informanten bestimmt ist. Wir sichern unseren Lesern absolute Vertraulichkeit zu! Schreiben Sie bitte an redaktion@versicherungsjournal.at.
Allgemeine Pressemitteilungen erbitten wir an meldungen@versicherungsjournal.at.
Der VersicherungsJournal Newsletter informiert Sie von montags - freitags über alle wichtigen Themen der Branche.
Ihre Vorteile
- Alle Artikel stammen aus unserer unabhängigen Redaktion
- Die neuesten Stellenangebote
- Interessante Leserbriefe