·
 ·
 ·

 RSS

 Startseite

Unterversicherung – riskant für alle Beteiligten
15.10.2026 – Steigende Baukosten oder auch Investitionen können dazu führen, dass die Versicherungssumme nicht mehr zum versicherten Objekt passt. Deshalb seien neben der richtigen Bewertung auch die laufende Kontrolle und Anpassung des Versicherungsschutzes erforderlich, so der Succus der Herbstveranstaltung des Instituts für Versicherungswirtschaft. Ansonsten müsse nicht nur der Kunde, sondern auch der Vermittler oder Versicherer mit Konsequenzen rechnen.
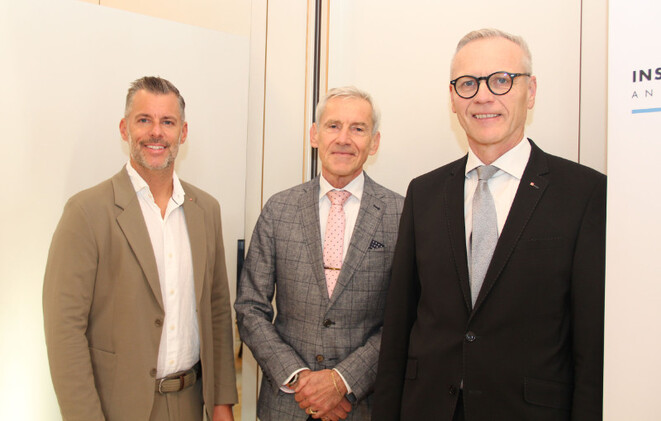
- Bei der IVW-Herbstveranstaltung 2026 (v.l.n.r.): Roland Lettner (Leiter Schaden Sach Regionen bei der Oberösterreichischen), Johann Höllwerth (ehemaliger OGH-Senatspräsident) und Oberösterreichische-Generaldirektor Othmar Nagl (Bild: Institut für Versicherungswirtschaft)
„Die Ursachen für eine Unterversicherung sind vielfältig und bleiben häufig lange unbemerkt.“ Das hielt Othmar Nagl, Vorsitzender des Instituts für Versicherungswirtschaft (IVW) an der Johannes-Kepler-Universität Linz und Generaldirektor der Oberösterreichischen Versicherung, am Dienstag im Rahmen der IVW-Herbstveranstaltung 2026 in Linz fest.
Die Veranstaltung drehte sich um das Entstehen von Unterversicherung, das damit verbundene Risiko und die Vermeidung von Deckungslücken, wie das Institut am Mittwoch in einer Aussendung berichtete.
Wenn Wert und Deckung auseinanderklaffen
„Steigende Baukosten und Inflation können dazu führen, dass die ursprünglich vereinbarte Versicherungssumme nicht mehr dem aktuellen Wiedererrichtungswert eines Gebäudes entspricht“, führte Nagl weiter aus.
Auch infolge von Investitionen könne sich der Versicherungsbedarf ändern: „Die nachträgliche Installation einer Photovoltaikanlage ist ein Beispiel dafür, wie bauliche Veränderungen und Neuanschaffungen eine Überprüfung des bestehenden Versicherungsschutzes erforderlich machen.“
Eine Indexierung könne helfen, Wertveränderungen auszugleichen, gewährleiste aber nicht in jedem Fall eine vollständige Deckung des tatsächlichen Bedarfs, betont das IVW.
Hinzu komme die Frage, was im konkreten Versicherungsfall als maßgebliche Bewertungsgrundlage gilt: der Verkehrswert der Immobilie oder der Wiedererrichtungswert.
Ein Problem für potenziell alle Beteiligten
„Die Unterversicherung ist ein folgenschweres Risiko im österreichischen Versicherungsrecht“, wird Johann Höllwerth, ehemaliger Senatspräsident des Obersten Gerichtshofs (OGH), in der Aussendung zitiert.
„Reicht die Versicherungssumme nicht an den tatsächlichen Versicherungswert heran, kann die Entschädigung im Schadensfall verhältnismäßig gekürzt werden – mit oft gravierenden finanziellen Konsequenzen für den Versicherungsnehmer“, unterstreicht Höllwerth.
Umso wichtiger seien eine sorgfältige Beratung und die laufende Betreuung bestehender Verträge, so das IVW. „Regelmäßige Überprüfungen, geeignete Indexierungsvereinbarungen und ein vertraglich vereinbarter Unterversicherungsverzicht können dazu beitragen, Deckungslücken zu vermeiden.“
Das Thema Unterversicherung betreffe nicht nur die Kunden: Während Versicherungsnehmern eine unzureichende Entschädigung drohe, würden sich den Vertreibern Fragen zu ihren Beratungs- und Betreuungspflichten sowie zu einer möglichen Haftung stellen.
Genaue Prüfung, bei Unklarheiten Sachverständige fragen
Auch bei der Vertragsgestaltung und der Abwicklung komplexer Schäden komme es daher auf klare Vereinbarungen und eine genaue Prüfung des jeweiligen Versicherungsschutzes an.
„Bei einem Schaden spielen oft mehrere Faktoren zusammen – nicht nur Feuer oder Wasser alleine“, fügte Roland Lettner, Leiter Schaden Sach Regionen bei der Oberösterreichischen, hinzu. „Das gilt umso mehr, wenn auch eine Betriebsunterbrechung berücksichtigt werden muss.“
Daher sei es auch sinnvoll, einen Sachverständigen hinzuzuziehen, wenn man sich beim Einschätzen der Versicherungssumme nicht sicher ist.
 Artikel drucken
 Kopierfreundliche Version
 Leserbrief schreiben
 Nutzungsrechte erhalten
 Per E-Mail weiterleiten

Ihre Leserbriefe können für andere Leser eine wesentliche Ergänzung zu unserer Berichterstattung sein. Bitte schreiben Sie Ihre Kommentare unter den Artikel in das dafür vorgesehene Eingabefeld.
Die Redaktion freut sich auch über Hintergrund- und Insiderinformationen, wenn sie nicht zur Veröffentlichung unter dem Namen des Informanten bestimmt ist. Wir sichern unseren Lesern absolute Vertraulichkeit zu! Schreiben Sie bitte an redaktion@versicherungsjournal.at.
Allgemeine Pressemitteilungen erbitten wir an meldungen@versicherungsjournal.at.
Der VersicherungsJournal Newsletter informiert Sie von montags - freitags über alle wichtigen Themen der Branche.
Ihre Vorteile
- Alle Artikel stammen aus unserer unabhängigen Redaktion
- Die neuesten Stellenangebote
- Interessante Leserbriefe