·
 ·
 ·

 RSS

 Startseite

Berghammer: Politik hat Leben-Geschäft unsympathisch gemacht
17.9.2026 – Eine Überforderung der Kunden durch Informationsüberfluss, zugleich ein Rückzug von Versicherungsmaklern aus der Lebensversicherung wegen Regulierungsüberfluss: Dieses Bild vom Leben-Geschäft konnte man bei einem Podiumsgespräch in Rust gewinnen. Gleichzeitig wurde der Mehrwert der Beratung betont, ebenso wie die Sorge geäußert wurde, dass künftige Kosten-Nutzen-Referenzwerte das Produktportfolio verengen könnten.
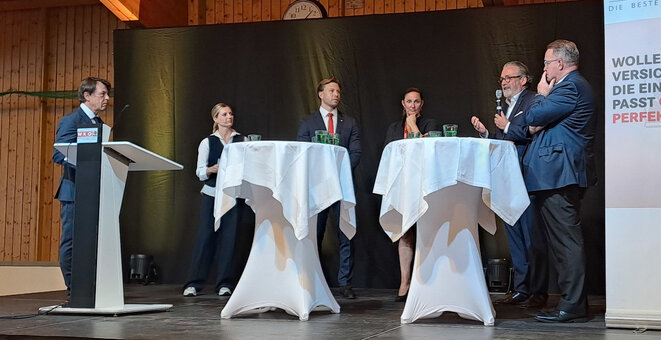
- Podiumsrunde zum Thema Regulierung (v.l.n.r.): Stefan Trojer (Legist im Wirtschaftsministerium), Moderatorin Celine Anzur, Alexander Figl (Leiter Rechtsabteilung Wiener Städtische, Donau), Maria Althuber-Griesmayr (Leiterin Recht und Intenationales im VVO), Christoph Berghammer (Obmann des Fachverbands der Versicherungsmakler) und Ulrich Herzog (Konsumentenschutz-Ministerium) (Bild: Lampert)
Eine Podiumsrunde zum Thema Kleinanlegerstrategie (Retail Investment Strategy; RIS) bildete letzten Donnerstag den Abschluss des „Expert:innentreffens der Versicherungsmakler 2026“ in Rust am Neusiedler See.
Mit am Tisch stand Ulrich Herzog, er ist Leiter der Sektion III Konsumentenpolitik und Verbrauchergesundheit im Konsumentenschutz-Ministerium.
Herzog berichtete von einer Zunahme an Beschwerdefällen „in allen Bereichen“. Eine Ursache sieht er in der Verfügbarkeit künstlicher Intelligenz, die dabei Hilfestellung gibt. Eintreffende Beschwerden seien denn auch vielfach KI-generiert.
Die Versicherungsbeschwerdestelle des Ministeriums nehme oft mangelndes Wissen wahr. Kunden wüssten etwa nicht immer, was ein Produkt kostet. „Leistung darf etwas kosten, es muss aber klar sein, was man dafür kriegt“, merkte Herzog an.
Überforderung durch zu viel Information
Zugleich hielt er fest: „Überinformation ist ein grundsätzliches Thema für die Kunden.“ Herzog sieht eine Überforderung der Konsumenten durch einen Überfluss an Information.
Etwas unterschrieben zu haben, heiße noch nicht, dass das Unterschriebene auch tatsächlich verstanden wurde. Statt auf das Unterschreiben zahlreicher Seiten zu setzen, müsse man vielmehr in Richtung „Stell’ die richtige Frage“ arbeiten – „dann kann man auf Augenhöhe diskutieren“.
Die Qualität der Beratung in Österreich schätzt Herzog aber als gut ein. Was die Haltung des Konsumentenschutzes zu Provisionen betrifft, so sei diese „mitunter gespalten“.
Das Provisionssystem helfe aber jenen, „die pekuniär nicht so gut dastehen“. Herzog sieht darin durchaus ein gutes System – „wenn man Vergleichbarkeit zustande bringt“.
Makler-Rückzug aus der Lebensversicherung
Versicherungsmakler machten mittlerweile überhaupt nur noch wenige Abschlüsse im Leben-Geschäft, sagte Christoph Berghammer, Obmann des Fachverbands der Versicherungsmakler.
Grund dafür sei die Regulierung: Die Lebensversicherung wäre zwar ein vernünftiges Produkt, so Berghammer, die Politik habe es aber „geschafft“, es nicht mehr sympathisch zu machen. Beim Abschluss einer Lebensversicherung stehe eine 80-seitige Lektüre an, merkte er nebenbei an.
Ganz grundsätzlich betonte Berghammer: „Der Kunde muss wissen, was er abschließt.“ Da das Finanzwissen jedoch nicht dermaßen ausgeprägt sei, „kann es aus Maklersicht nicht ohne Beratung funktionieren“.
„Beratung hat unglaublichen Mehrwert“
Auch Alexander Figl, Leiter der Rechtsabteilung bei Wiener Städtischer und Donau, unterstrich, die Beratung habe einen „unglaublichen Mehrwert“ für die Kunden. Ein Zuviel an Regulierung dränge aber die Beratung zurück. Wenn man sie „überlädt“, widerspreche dies ihrem Schutzzweck.
Figl warnte deshalb davor, Beratung bloß unter dem Gesichtspunkt eines Kostenfaktors zu betrachten. Einen regulatorischen Rahmen zu haben, sei gut; wenn dieser aber zu eng werde, entstehe das Risiko, dass daraus ein Wettbewerbsnachteil zugunsten anderer Marktakteure werde.
Lebensversicherung anders als die anderen Anlageprodukte
Maria Althuber-Griesmayr, Leiterin Recht und Internationales im Versicherungsverband (VVO), gab vor dem Hintergrund der Regulierung zu bedenken, dass sich die Lebensversicherung von anderen Anlageprodukten unterscheide und einen speziellen Mehrwert und Nutzen habe.
In Bezug auf die Kleinanlegerstrategie werde es gelten, die noch separat kommenden Ausführungsbestimmungen („Level 2“) genau auf deren Inhalt zu prüfen, um letztlich gute Lösungen zu erreichen.
Jedenfalls müsse die „Vielfalt der Vertriebswege“ erhalten bleiben, damit den Kunden ein ausreichender Zugang zum Angebot zur Verfügung stehe.
„Value for Money“: Skeptische Blicke auf Referenzwerte
Zum Abschluss kam nochmals ein Aspekt der RIS zur Sprache, der bereits zuvor Thema der Tagung war: die Referenzwerte, mit denen die Aufsicht besser feststellen können soll, ob bestimmte Lebensversicherungen „Kosten-Ausreißer“ sind (VJ 16.9.2026) – mit anderen Worten: das „Value for Money“-Konzept.
Figl will lieber auf den Wettbewerb als auf Benchmarks setzen. Die Frage sei: Was wird womit verglichen? Hier sieht Figl ein Gefahrenpotenzial, „da muss man aufpassen“. Zudem wäre es problematisch, wenn das Einhalten von Benchmarks nicht dazu führen sollte, dass es den Anbieter „entlastet“.
Althuber-Griesmayr sieht durch Benchmarks die Gefahr gegeben, dass Produkte nicht auf den Markt kommen, obwohl sie sehr wohl einen Mehrwert hätten. „Das ist ein Risiko.“
Ganz ähnlich äußerte sich Berghammer: „Wir brauchen eine Vielzahl an Produkten.“ Europäische Benchmarks bringen auch aus seiner Sicht ein Risiko mit sich: „Wir schalten vielleicht ein paar schlechte Produkte aus, aber verhindern auch gute.“
 Artikel drucken
 Kopierfreundliche Version
 Leserbrief schreiben
 Nutzungsrechte erhalten
 Per E-Mail weiterleiten
Ihre Leserbriefe können für andere Leser eine wesentliche Ergänzung zu unserer Berichterstattung sein. Bitte schreiben Sie Ihre Kommentare unter den Artikel in das dafür vorgesehene Eingabefeld.
Die Redaktion freut sich auch über Hintergrund- und Insiderinformationen, wenn sie nicht zur Veröffentlichung unter dem Namen des Informanten bestimmt ist. Wir sichern unseren Lesern absolute Vertraulichkeit zu! Schreiben Sie bitte an redaktion@versicherungsjournal.at.
Allgemeine Pressemitteilungen erbitten wir an meldungen@versicherungsjournal.at.
Der VersicherungsJournal Newsletter informiert Sie von montags - freitags über alle wichtigen Themen der Branche.
Ihre Vorteile
- Alle Artikel stammen aus unserer unabhängigen Redaktion
- Die neuesten Stellenangebote
- Interessante Leserbriefe