·
 ·
 ·

 RSS

 Startseite


RIS: Wie beeinflussen die künftigen Referenzwerte die Produkte?
16.9.2026 – Von der Aufsicht erarbeitete Referenzwerte sollen in Zukunft dabei helfen, hinsichtlich des Kosten-Nutzen-Verhältnisses „Ausreißer“ bei Versicherungsanlageprodukten zu identifizieren. Dieter Pscheidl und Jeannine Weissel von der VIG fühlen sich an die Zeit vor 1995 erinnert, eine uniformierte Produktwelt könnte entstehen. Seitens der FMA argumentierte Ludwig Pfleger, für die Benchmarks würde die Unterschiedlichkeit verschiedener Produktkategorien berücksichtigt – und selbst ein „Ausreißer“ sei nicht automatisch ein Produkt ohne Mehrwert.
Es ist schon eine Weile her, dass in Sachen EU-Kleinanlegerstrategie (Retail Investment Strategy, RIS) eine politische Einigung erzielt wurde (VJ 19.12.2025, 2.7.2026). Derzeit sind die finalen Textfassungen in Ausarbeitung.
Beim „Expert:innentreffen der Versicherungsmakler“ am Donnerstag vergangener Woche in Rust am Neusiedler See war die RIS trotz noch nicht vorliegender endgültiger Fassung Thema, im Speziellen das „Value for Money“-Prinzip.
Die Frage des Preis-Leistungs-Verhältnisses
Dabei geht es um die Verhältnismäßigkeit von Kosten und Nutzen. Festgemacht werden soll sie an Referenzwerten, die die europäische Versicherungsaufsicht Eiopa erarbeitet. Der Gedanke dahinter: Kosten-„Ausreißer“ unter den Produkten sollen so besser zu identifizieren sein.
Zwar dürfe man „Ausreißer“ produzieren, müsse dies dann aber gegenüber der Aufsicht argumentieren, sagte Dieter Pscheidl, Head of European Affairs bei der Vienna Insurance Group (VIG), der zusammen mit Jeannine Weissel, ebenfalls für European Affairs bei der VIG zuständig, dazu referierte.
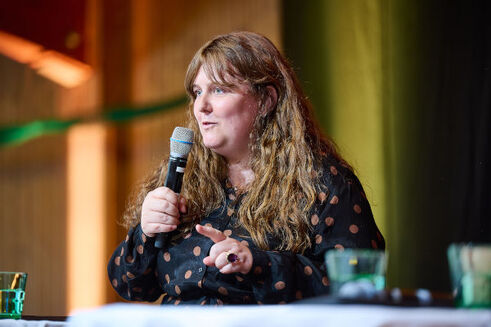
- Jeannine Weissel, European Affairs VIG (Bild: Sabine Klimpt/Lichtblick KG)
Doch auch, wenn die Referenzwerte „passen“, so Weissel, könne die Aufsicht den Standpunkt einnehmen, dass das Preis-Leistungs-Verhältnis dennoch nicht in Ordnung sei. Die Einhaltung der Referenzwerte sei daher keine Garantie, sozusagen auf der sicheren Seite zu sein.
„Möglicherweise Fernsteuerung aus Frankfurt“
„Möglicherweise“ komme es durch die Referenzwerte zu einer „Fernsteuerung aus Frankfurt“ (wo die Eiopa ihren Sitz hat). Es bestehe zwar die Möglichkeit, dass nationale Aufsichtsbehörden selbst Referenzwerte berechnen. Es sei aber „nicht unwahrscheinlich“, dass sich der Großteil der Mitgliedstaaten an die Eiopa-Referenzwerte hält.
„Wir bewegen uns auf eine Situation zu, die wir zuletzt vor 1995 hatten“, fühlt sich Pscheidl an Zeiten von Tarifgenehmigungen erinnert: Denn die Folge der Referenzwerte dürfte seiner Einschätzung nach sein, dass sich die europäische Produktlandschaft „in eine Richtung“ bewegt, sich die Produkte also einander angleichen.
Vereinheitlichte Produktwelt?
Ob Referenzwerte aber nicht doch auch den Effekt haben, dass Versicherer durch sie in allfälligen gerichtlichen Prozessen rechtlich besser abgesichert sind – und zudem womöglich den Nebeneffekt haben, dass sie das Kundenvertrauen steigern?
Pscheidl überzeugt das nicht: Er rechnet eher mit einer an den Referenzwerten ausgerichteten Vereinheitlichung der Produktwelt, an Stelle eines Marktes, der mit freiem Wettbewerb Innovation und unterschiedliche Angebote hervorbringe. „Ob eine Angleichung im Sinne des Kunden ist, wird sich zeigen.“
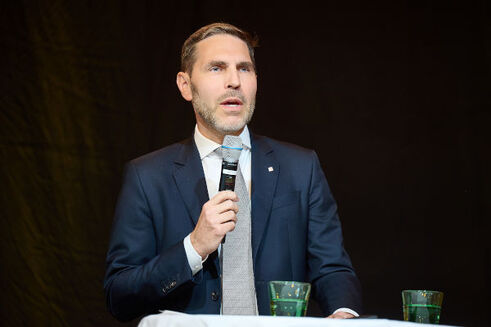
- Dieter Pscheidl, Head of European Affairs VIG (Bild: Sabine Klimpt/Lichtblick KG)
Dass es auch in anderen Bereichen preisliche Regulierungen gibt, ist für ihn ebenso wenig ein Argument. Es handle sich beim Markt der Versicherungsanlageprodukte nicht um „Standardprodukte“. Referenzwerte könnten aber gerade zu einer Produktstandardisierung führen, befürchtet Pscheidl.
Konkrete Werte statt prinzipienbasierter Regelung
Ludwig Pfleger, stellvertretender Abteilungsleiter der behördlichen Aufsicht über Versicherungsunternehmen und Leiter des Teams Business Conduct in der Finanzmarktaufsicht (FMA), nahm dazu Stellung und erläuterte die Perspektive der Aufsicht.
Das von der Versicherungsvertriebsrichtlinie (IDD) vorgeschriebene unternehmensinterne Produktgenehmigungsverfahren verlange bereits jetzt ein angemessenes Preis-Leistungs-Verhältnis, betonte Pfleger. Zurzeit sei das als prinzipienbasierte Regelung ausgestaltet.
Die neue Regulierung solle nun konkrete Werte liefern, dies anhand vergleichbarer europäischer Produkt-Cluster eruiert werden. Die Idee sei, mit Hilfe dieser Benchmarks „Ausreißer“ zu identifizieren, auf die ein genauerer Blick geworfen werden muss.
Selbst, wenn ein Produkt ein solcher Ausreißer sei, könne es immer noch ein Produkt sein, das den Kunden einen Mehrwert bringt, so Pfleger.
 Artikel drucken
 Kopierfreundliche Version
 Leserbrief schreiben
 Nutzungsrechte erhalten
 Per E-Mail weiterleiten

Ihre Leserbriefe können für andere Leser eine wesentliche Ergänzung zu unserer Berichterstattung sein. Bitte schreiben Sie Ihre Kommentare unter den Artikel in das dafür vorgesehene Eingabefeld.
Die Redaktion freut sich auch über Hintergrund- und Insiderinformationen, wenn sie nicht zur Veröffentlichung unter dem Namen des Informanten bestimmt ist. Wir sichern unseren Lesern absolute Vertraulichkeit zu! Schreiben Sie bitte an redaktion@versicherungsjournal.at.
Allgemeine Pressemitteilungen erbitten wir an meldungen@versicherungsjournal.at.
Der VersicherungsJournal Newsletter informiert Sie von montags - freitags über alle wichtigen Themen der Branche.
Ihre Vorteile
- Alle Artikel stammen aus unserer unabhängigen Redaktion
- Die neuesten Stellenangebote
- Interessante Leserbriefe